Il distacco di un frontalino, il deterioramento dei balconi o le infiltrazioni provenienti da solai e coperture sono problemi frequenti nei condomìni e possono comportare interventi anche rilevanti. Ma quando le relative spese possono essere portate in detrazione? E cosa accade se l’appartamento è utilizzato come B&B, affittacamere, casa vacanze o locazione breve?
La risposta richiede innanzitutto di stabilire su quale parte dell’edificio si interviene, chi sostiene effettivamente la spesa e quale sia la natura dell’intervento.
Frontalini: non sempre sono automaticamente condominiali
Un primo chiarimento riguarda i balconi.
Non è corretto affermare in termini assoluti che tutti i frontalini siano parti comuni. La qualificazione dipende dalle caratteristiche dell’edificio e dalla funzione architettonica svolta dagli elementi interessati.
I balconi aggettanti, in linea generale, costituiscono un prolungamento dell’unità immobiliare cui accedono e appartengono al proprietario dell’appartamento. Diverso può essere il caso dei rivestimenti, fregi, elementi decorativi e frontalini che contribuiscano all’estetica e al decoro complessivo della facciata: in presenza dei presupposti elaborati dalla giurisprudenza possono assumere natura condominiale.
Prima ancora di affrontare il tema fiscale, quindi, è necessario stabilire a chi compete la manutenzione e come deve essere ripartita la relativa spesa.
Quando l’intervento può essere detraibile
Per gli interventi sulle parti comuni degli edifici residenziali, la disciplina del recupero del patrimonio edilizio comprende anche lavori di manutenzione ordinaria che, se eseguiti esclusivamente sulla singola abitazione, non sarebbero necessariamente agevolabili.
L’Agenzia delle Entrate indica, tra gli esempi di lavori sulle parti condominiali, il rifacimento degli intonaci, la riparazione delle grondaie e il rinnovo delle impermeabilizzazioni.
Di conseguenza, interventi finalizzati al ripristino di frontalini condominiali deteriorati, alla messa in sicurezza di elementi della facciata o al rifacimento dell’impermeabilizzazione di parti comuni possono rientrare nell’agevolazione quando possiedono i requisiti previsti dalla normativa.
Non basta, però, che il condominio deliberi una spesa: occorre che l’intervento sia fiscalmente qualificabile tra quelli ammessi.
Infiltrazioni e impermeabilizzazione: conta il tipo di intervento
Lo stesso principio riguarda infiltrazioni d’acqua provenienti da coperture, terrazzi, lastrici o altre strutture comuni.
Il semplice fatto che vi sia un’infiltrazione non genera automaticamente una detrazione fiscale.
Se, invece, per eliminare definitivamente il problema viene eseguito un intervento ammesso dalla disciplina sul recupero edilizio — per esempio il rifacimento o rinnovo dell’impermeabilizzazione di una parte comune — la relativa spesa può essere agevolabile, ricorrendone tutti gli altri requisiti.
L’Agenzia delle Entrate contempla espressamente il rinnovo delle impermeabilizzazioni tra gli esempi di interventi di manutenzione sulle parti condominiali.
È quindi sempre importante distinguere tra risarcimento del danno, semplice riparazione interna dell’appartamento e intervento edilizio effettuato sulla parte comune che ha provocato l’infiltrazione.
Quanto si detrae nel 2026?
Su questo punto è opportuno essere molto precisi.
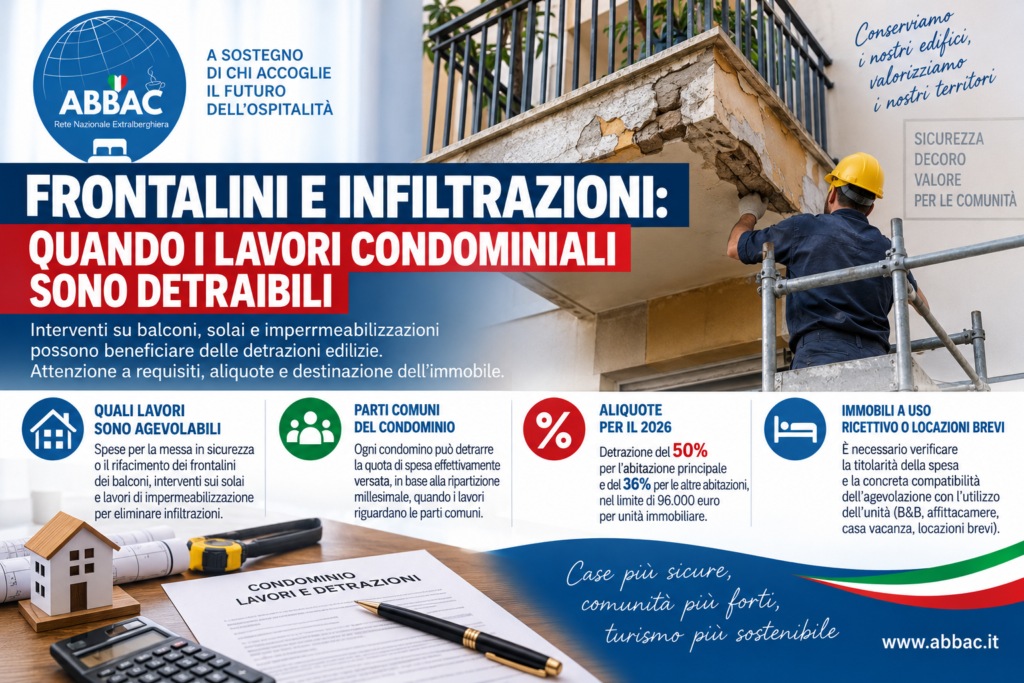
Per le spese sostenute nel 2026, la detrazione ordinaria è pari al 36%. L’aliquota sale al 50% quando la spesa è sostenuta dal proprietario o dal titolare di un diritto reale di godimento relativamente all’immobile adibito ad abitazione principale.
L’Agenzia delle Entrate chiarisce inoltre che, quando l’intervento riguarda le parti comuni del condominio, i requisiti per beneficiare dell’aliquota maggiorata devono essere verificati con riferimento al singolo condomino.
Questo significa che, per lo stesso intervento condominiale, potrebbero esserci proprietari ai quali compete il 50% e altri ai quali compete il 36%.
Non è quindi l’intero condominio a scegliere un’unica aliquota.
Attenzione agli immobili utilizzati per B&B e locazioni brevi
È proprio questo aspetto che interessa particolarmente il settore extralberghiero.
Se un appartamento viene utilizzato esclusivamente come seconda casa destinata a locazioni brevi, normalmente non ricorre il requisito dell’abitazione principale necessario per l’aliquota maggiorata del 50%.
Ciò non significa automaticamente perdere ogni possibilità di detrazione: occorre verificare l’applicabilità dell’aliquota ordinaria del 36%, insieme agli altri requisiti soggettivi e oggettivi.
Più articolata può essere la situazione del B&B esercitato nell’abitazione principale del proprietario, perché occorre considerare sia l’effettiva destinazione dell’immobile sia le specifiche regole fiscali applicabili quando l’unità è utilizzata anche per un’attività.
Anche per affittacamere, case vacanze imprenditoriali e altre strutture ricettive occorre distinguere attentamente tra persona fisica che sostiene la spesa al di fuori dell’attività d’impresa e spesa riferibile all’esercizio dell’impresa.
La qualificazione dell’attività può quindi incidere sul trattamento fiscale.
Come funziona per le spese condominiali
Quando l’intervento agevolabile riguarda una parte comune, il beneficio viene attribuito ai singoli condòmini sulla base della quota di spesa di loro competenza e secondo le condizioni previste dalla disciplina fiscale.
Nella dichiarazione precompilata vengono infatti riportati i dati comunicati dagli amministratori relativi alle spese per interventi di recupero edilizio e riqualificazione energetica effettuati sulle parti comuni.
È particolarmente importante che la quota attribuita al condomino risulti effettivamente sostenuta secondo le condizioni richieste. La stessa Agenzia segnala che eventuali incongruenze tra somme comunicate e pagamenti possono determinare la mancata utilizzazione automatica della spesa nella dichiarazione precompilata.
ABBAC: «Prima di detrarre bisogna verificare natura del lavoro e utilizzo dell’immobile»
«Frontalini, infiltrazioni e impermeabilizzazioni sono interventi frequenti nei condomìni nei quali sono presenti B&B, affittacamere e appartamenti destinati alle locazioni brevi – evidenzia ABBAC – ma non bisogna dare per scontato che qualsiasi spesa deliberata dall’assemblea sia automaticamente detraibile».
«Occorre verificare innanzitutto se l’elemento interessato sia condominiale o di proprietà esclusiva, quale intervento sia stato effettivamente realizzato, chi abbia sostenuto la spesa e quale utilizzo venga fatto dell’unità immobiliare».
Particolare attenzione va posta anche alla percentuale: nel 2026 il 50% è collegato all’abitazione principale e ai requisiti del singolo proprietario o titolare di diritto reale; negli altri casi l’aliquota ordinaria è del 36%, ricorrendone le condizioni previste dalla legge.
La regola da ricordare
Per proprietari e operatori extralberghieri il principio può essere sintetizzato così: non è il frontalino o l’infiltrazione, da soli, a dare diritto al bonus. Sono la natura dell’intervento, la qualificazione della parte dell’edificio, il soggetto che sostiene la spesa e la destinazione dell’immobile a determinare se e in quale misura la detrazione possa essere utilizzata.
Per questo ABBAC consiglia, soprattutto quando l’unità immobiliare è utilizzata anche a fini ricettivi o per locazioni brevi, di verificare preventivamente la documentazione dell’amministratore e la propria posizione con il consulente fiscale.