Cosa succede alle detrazioni fiscali per lavori di ristrutturazione quando l’immobile viene venduto prima che siano state utilizzate tutte le rate? Il beneficio resta al vecchio proprietario oppure segue la casa e passa al compratore?
È una questione particolarmente importante anche per proprietari di appartamenti utilizzati come B&B, case vacanze o locazioni brevi, soprattutto quando negli anni precedenti sono state sostenute spese rilevanti per lavori sull’unità immobiliare o sulle parti comuni del condominio.
La regola generale è chiara, ma proprietario e acquirente hanno la possibilità di modificarne gli effetti attraverso uno specifico accordo.
La regola generale: le rate residue passano all’acquirente
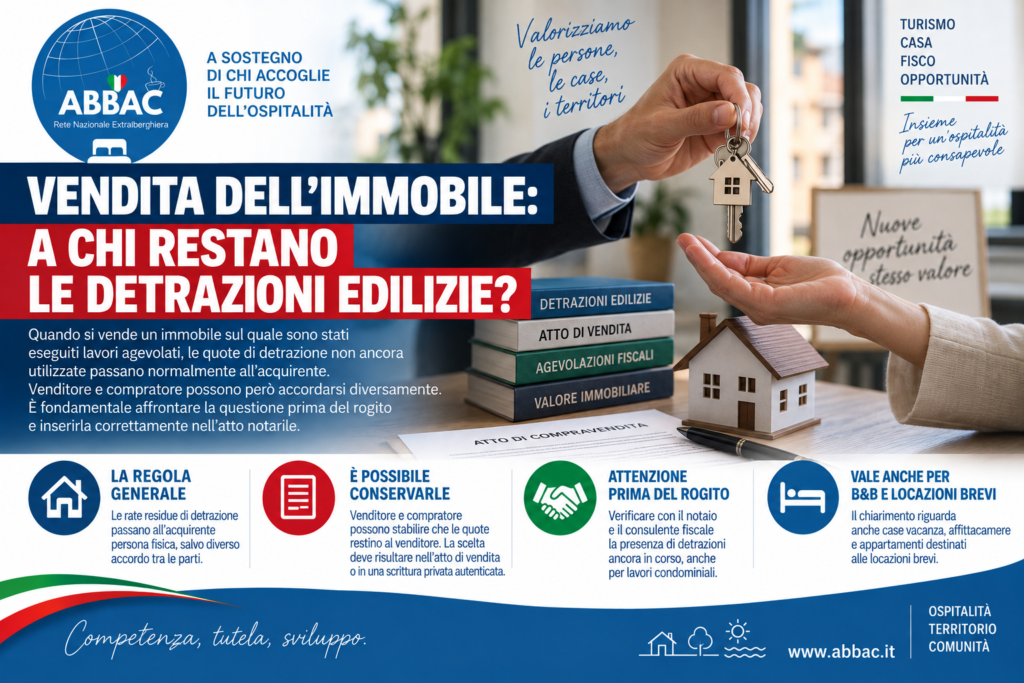
L’articolo 16-bis, comma 8, del TUIR stabilisce che, in caso di vendita dell’unità immobiliare sulla quale sono stati realizzati interventi agevolati, la detrazione non utilizzata in tutto o in parte viene trasferita, per i periodi d’imposta rimanenti, all’acquirente persona fisica, salvo diverso accordo tra le parti.
Facciamo un esempio.
Un proprietario ha sostenuto una spesa agevolabile e sta utilizzando la relativa detrazione in dieci rate annuali. Dopo avere usufruito delle prime quattro rate decide di vendere l’appartamento.
Restano sei rate.
Se venditore e compratore non stabiliscono nulla di diverso, le rate residue passano all’acquirente persona fisica insieme all’immobile.
È quindi importante comprendere che il beneficio fiscale residuo può avere anche un valore economico da considerare nella trattativa.
Il venditore può conservare le detrazioni
La legge permette però alle parti di accordarsi diversamente.
Venditore e compratore possono stabilire che le quote di detrazione non ancora utilizzate rimangano al venditore, cioè al soggetto che aveva originariamente sostenuto la spesa.
Per evitare qualsiasi contestazione è opportuno che questa volontà venga indicata chiaramente nell’atto di compravendita.
Una possibile formulazione, da concordare naturalmente con il notaio, può precisare che le parti convengono che il diritto alla fruizione delle rate residue delle detrazioni fiscali relative agli interventi eseguiti sull’immobile rimanga in capo alla parte venditrice.
Questo passaggio dovrebbe essere affrontato prima del rogito, comunicando al notaio l’esistenza delle detrazioni ancora in corso.
Se nel rogito ci si dimentica di indicarlo?
C’è un’ulteriore precisazione importante.
L’Agenzia delle Entrate ha chiarito, in materia di detrazioni edilizie, che qualora dal rogito non risulti la volontà di mantenere le quote residue in capo al venditore, l’accordo può essere formalizzato successivamente attraverso una scrittura privata autenticata dal notaio o da altro pubblico ufficiale autorizzato, sottoscritta da entrambe le parti.
La scrittura deve però attestare che quell’accordo esisteva già alla data del rogito e il successivo comportamento fiscale delle parti deve naturalmente essere coerente con quanto dichiarato.
La soluzione migliore rimane quindi quella di disciplinare la questione direttamente nell’atto di vendita, evitando correzioni successive.
Chi utilizza la rata nell’anno della vendita?
Anche questo aspetto può creare confusione.
Per individuare il soggetto che può beneficiare della quota relativa all’anno nel quale avviene il trasferimento, l’Agenzia delle Entrate indica come riferimento chi possiede l’immobile al 31 dicembre di quell’anno, tenendo conto dell’eventuale accordo con il quale le detrazioni siano state mantenute dal venditore.
È quindi opportuno che venditore, acquirente, notaio e consulente fiscale conoscano l’esistenza delle detrazioni prima della stipula.
E se viene venduta soltanto una quota dell’immobile?
La disciplina cambia quando non viene venduto l’intero appartamento, ma soltanto una quota.
In linea generale, la vendita di una quota non comporta il trasferimento delle rate residue, che rimangono al venditore.
Esiste però un’importante eccezione: se la quota viene acquistata dal soggetto che possiede già la parte restante e, attraverso l’acquisto, diventa proprietario esclusivo dell’intero immobile, il trasferimento delle detrazioni può operare secondo le regole previste per la cessione dell’intera unità, salvo diverso accordo.
Attenzione: se i lavori li ha pagati l’inquilino, la regola è diversa
Altro caso da distinguere è quello nel quale la detrazione non appartiene al proprietario che vende.
Se le spese agevolate sono state sostenute, ad esempio, da un inquilino o da un comodatario avente diritto alla detrazione, la vendita dell’immobile da parte del proprietario non trasferisce automaticamente quelle rate all’acquirente.
Il soggetto che ha sostenuto le spese mantiene infatti il diritto a utilizzare le rate residue secondo le condizioni previste dalla normativa.
Questo principio può avere particolare interesse nel settore extralberghiero quando interventi sull’immobile siano stati sostenuti da un soggetto diverso dal proprietario.
B&B, case vacanze e locazioni brevi: cosa bisogna controllare?
Per il settore rappresentato da ABBAC la questione deve essere affrontata con particolare attenzione.
Il semplice fatto che l’appartamento sia stato utilizzato per B&B o locazioni brevi non modifica, da solo, la regola sulla sorte delle rate residue. Bisogna però verificare preliminarmente chi abbia sostenuto le spese e chi sia effettivamente titolare della detrazione.
È necessario inoltre distinguere tra B&B non imprenditoriale, attività ricettiva esercitata professionalmente, utilizzo promiscuo dell’immobile e semplice locazione breve.
In particolare, l’articolo 16-bis del TUIR prevede una specifica disciplina per le unità immobiliari residenziali utilizzate promiscuamente anche per l’esercizio di attività commerciale, arte o professione, con una riduzione della detrazione spettante.
Prima di discutere a chi trasferire le rate, quindi, bisogna verificare che quelle rate spettino effettivamente al venditore e in quale misura.
Anche i lavori condominiali devono essere verificati prima del rogito
La questione può riguardare non soltanto lavori eseguiti all’interno dell’appartamento, ma anche interventi sulle parti comuni condominiali.
Pensiamo al rifacimento della facciata, ai frontalini, alle coperture, all’impermeabilizzazione, agli interventi strutturali o agli altri lavori condominiali per i quali il proprietario abbia acquisito il diritto a una detrazione.
Se al momento della vendita rimangono rate da utilizzare, è opportuno ricostruire con precisione:
- intervento effettuato e agevolazione utilizzata;
- importo della spesa attribuita all’unità immobiliare;
- rate già utilizzate e rate ancora disponibili;
- soggetto che ha sostenuto la spesa;
- eventuale volontà del venditore di conservare le quote residue.
La documentazione dell’amministratore di condominio diventa quindi particolarmente importante.
ABBAC: «Le detrazioni residue vanno considerate già nella trattativa»
«Quando si vende un immobile – evidenzia ABBAC – non bisogna verificare soltanto conformità urbanistica, situazione catastale, impianti e posizione condominiale. È opportuno effettuare anche una vera e propria ricognizione fiscale dell’immobile, verificando se esistano bonus edilizi ancora in corso».
«Questo vale ancora di più per gli appartamenti utilizzati nel settore extralberghiero, nei quali negli ultimi anni possono essere stati realizzati lavori interni o sostenute importanti spese condominiali. Se esistono rate residue, venditore e compratore devono sapere prima del rogito quale sarà la loro destinazione».
La scelta non dovrebbe essere lasciata al caso: se le parti non dispongono diversamente, opera la regola legale del trasferimento delle quote residue all’acquirente persona fisica. Se invece il venditore vuole conservarle, è opportuno che l’accordo venga chiaramente formalizzato.
La regola da ricordare
Il principio può essere sintetizzato così:
VENDO LA CASA + NON DICO NULLA NEL ROGITO → LE RATE RESIDUE PASSANO, IN VIA GENERALE, ALL’ACQUIRENTE PERSONA FISICA.
VENDO LA CASA + VOGLIO CONSERVARE LE RATE → OCCORRE UN DIVERSO ACCORDO CON L’ACQUIRENTE, DA FORMALIZZARE CORRETTAMENTE.
Per questo ABBAC consiglia ai proprietari di segnalare al notaio e al proprio consulente fiscale, prima del rogito, tutte le detrazioni edilizie ancora in corso, comprese quelle derivanti da lavori condominiali.