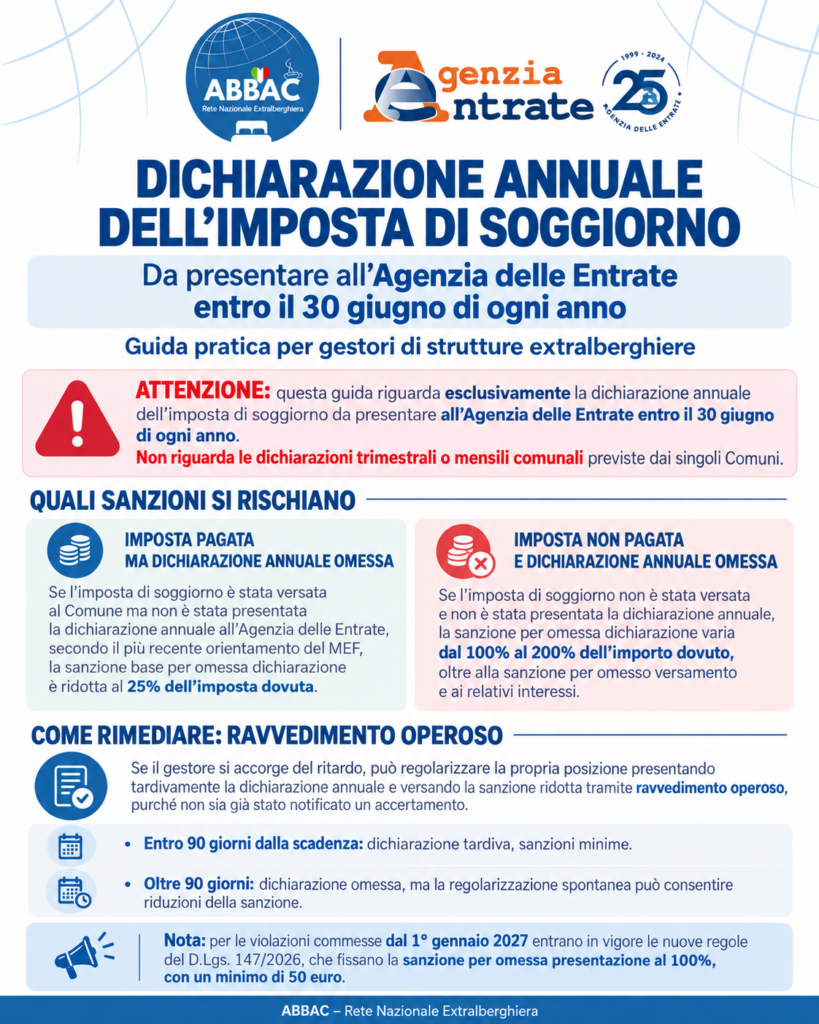
ABBAC ricorda ai gestori di strutture extralberghiere che la dichiarazione annuale dell’imposta di soggiorno deve essere presentata all’Agenzia delle Entrate entro il 30 giugno di ogni anno.
Si tratta di un adempimento specifico che riguarda esclusivamente la dichiarazione annuale e non va confuso con le dichiarazioni trimestrali o mensili comunali, eventualmente previste dai singoli Comuni.
Quali sanzioni si rischiano
Nel caso in cui l’imposta di soggiorno sia stata regolarmente versata al Comune, ma non sia stata presentata la dichiarazione annuale, secondo il più recente orientamento del MEF la sanzione base per omessa dichiarazione è ridotta al 25% dell’imposta dovuta.
Diverso il caso in cui l’imposta non sia stata versata e la dichiarazione annuale non sia stata presentata: in questa situazione la sanzione per omessa dichiarazione può andare dal 100% al 200% dell’importo dovuto, oltre alla sanzione per omesso versamento e ai relativi interessi.
Come rimediare
Chi si accorge del ritardo può valutare la regolarizzazione tramite ravvedimento operoso, presentando tardivamente la dichiarazione annuale e versando la sanzione ridotta, purché non sia già stato notificato un accertamento.
– Entro 90 giorni dalla scadenza: la dichiarazione è tardiva e le sanzioni sono minime.
– Oltre 90 giorni: la dichiarazione è omessa, ma la regolarizzazione spontanea può comunque consentire una riduzione della sanzione.
La nota per il 2027
Per le violazioni commesse dal 1° gennaio 2027, entreranno in vigore le nuove regole del D.Lgs. 147/2026, che fissano la sanzione per omessa presentazione al 100%, con un minimo di 50 euro.
ABBAC invita pertanto tutti i gestori a verificare con attenzione la propria posizione e a non confondere questo adempimento annuale con gli altri obblighi informativi richiesti a livello comunale.
Imposta di soggiorno, attenzione alla dichiarazione annuale: è un adempimento diverso da quelli comunali